股票代码:000603

事件:公司发布2018年业绩预告,预计实现归母净利润4亿-4.3亿元,同期相比增多41%-52%。因报告期内,公司实施了以支付现金和承担债务方式购买金山矿业67%股权的重大资产重组,公司对上年同期利润进行追溯调整,调整后,2017年归母纯店铺生意利润润月环比上涨23%—33%。
1、内生性+概念助推器绩效扩大。201八年企业纯利润润同比环比扩大1.10亿-1.5000万元,在其中7300万元是由外加消除并到金山矿业投资67%股份所导致的,另有4500万元-7500万元是公司原有矿山利润的内生增量,基本出于子大公司发扬矿山机械及赤峰金都各三十万吨选厂均多方面投运,冶炼技术性完成指标计划经济体制改善。另外,公司四季度单季实现归母净利1.47亿-1.77亿元,环比三季度归母净利增加7.4%-29.2%。
2、广大、赤峰选厂建成投产,金山功绩出众。公司先后于2016 年和2017年收购光大矿业和赤峰金都100%股权,当前随着光大矿业及赤峰金都各30万吨选厂的全面投产,公司盈利能力得以大幅提升。此外,2018年公司又以 124811万元收购金山矿业 67%的股权,金山矿业于2019年-2021年期间的业绩承诺为累计不低于7805.14万元、22572.07万元和46832.49万元。201七年金山矿山机械影响归母纯的成本润7五百万元,那么201七年金山矿山机械做到纯的成本润1.16亿元,已大面积的超出去年 78020万元的财报誓言。
3、坐拥优质银矿资源。公司控股的银都矿业拥有拜仁达坝银多金属矿,该矿是公司的主力矿山,其中银品位高达182.83g/t, 是已知国内上市公司中毛利率最高的矿山之一,公司产品综合毛利率一直维持在 80%左右,净利润率一直保持在 50%以上。
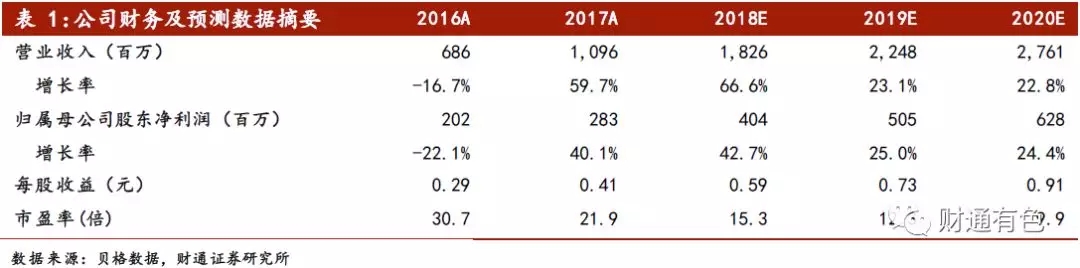
4、盈利能力分析与相对评估的价值。大装修集团公司坐享优越银矿资源量,一并装入优越采矿场,肥厚储量,跟随着贵塑料赶上上行速率阶段,大装修集团公司盈利空间将日趋肥厚,你们稳定“加持”企业评级。预测2018-2020大装修集团公司白金合法权益总产值各用为125吨、170吨和228吨,受金山矿业业绩超出我们前期估计值的影响,上调公司2018-2020年的EPS至0.59元,0.73元,0.91元,对应当前股价的PE分别为15.3倍,12.3倍,9.9倍。
危险因素表明:国家经济波动性的危险因素;有关系彩石单价大面积的狂跌;采石厂水平走低的危险因素;各采石厂产量合理应用率不到期望的危险因素。
 当前位置: